日本銀行の金融政策正常化に伴い、各行の貸出金利や優遇幅が見直される2026年の住宅ローン市場。その中で、関西エリアを中心に絶大な拠点網を誇る「関西みらい銀行」の住宅ローンに熱い視線が注がれています。「地方銀行でありながらネット銀行並みの低金利が狙える」「土日も対面で相談できて安心」という好意的な声が上がる一方、ネット上では「審査基準が思いのほか厳しい」「保証料や手数料を含めると割高なのではないか」といった懸念や否定的な評判も散見されます。
住宅ローンは数十年間にわたり家計の根幹を担う超長期の契約です。わずか0.1%の金利差や手数料体系の相違が、最終的な総返済額で数百万円もの格差を生み出します。本稿では、大手調査機関の客観データや実際の借入者への取材、りそなグループの最新融資動向をもとに、関西みらい銀行の真の実力とネットの噂の真実を専門的知見から徹底検証します。
噂の真偽を徹底検証|「審査が厳しい」「金利が高い」の真相
ネット上の掲示板やSNSで囁かれる「関西みらい銀行の住宅ローンは審査が厳しい」「金利が高い」という評判の背景には、明確な構造的要因が存在します。実際の融資実態と金融市場の数値を照らし合わせると、ユーザーが抱くイメージと事実との間に明確なギャップが浮かび上がってきます。
まず金利面について検証します。住宅ローンの金利情報サイト「モゲチェック」などの市場データによると、関西みらい銀行住宅ローン2026年最新金利における変動金利は、最優遇金利適用時で年0.6%台前後から提供されています。ネット銀行の最安水準(年0.3%〜0.5%台)と比較すればわずかに高く映るものの、一般的な地方銀行の相場である年0.8%〜1.2%台と比較すると極めてアグレッシブな金利設定です。かつての関西みらい銀行住宅ローン金利推移を振り返ると、旧関西アーバン銀行と近畿大阪銀行の統合以降、りそなホールディングスの資本力を背景に引き下げ攻勢を強めてきました。それにもかかわらず「金利が高い」と誤解される主因は、店頭表示金利(基準金利)と実際の適用金利の混同、あるいは保証料を上乗せするプラン(年+0.2%)を選択した場合の数字が一人歩きしている点にあります。
次に「審査が厳しい」という噂の真相です。同行の保証業務は主にりそな保証株式会社が担っており、関西みらい銀行住宅ローン審査基準はりそな銀行と実質的に同一水準のスコアリングモデルが運用されています。地銀特有の「地元顧客への裁量審査」を期待して申し込んだ結果、スコアリングで機械的に否決されるケースが後を絶ちません。取材データから判明した関西みらい銀行住宅ローン審査落ちた理由の上位には、以下の3点が挙げられます。
- 返済比率(DTI)の厳格な適用:年収に対する年間総返済額の比率(通常30%〜35%以内)に、住宅ローンだけでなく自動車ローンや教育ローン、クレジットカードのリボ払いが合算され上限を超過した。
- 個人信用情報(CIC・JICC)の軽微な延滞歴:本人が自覚していないスマートフォンの分割購入代金やETCカードの引き落とし不能履歴による信用毀損。
- 物件の担保評価不足:関西圏の郊外・狭小地・再建築不可物件などにおいて、銀行側の担保評価額が希望融資額に届かなかった。
つまり、同行の審査が他行と比較して理不尽に厳しいわけではなく、メガバンクと同等水準のシステマチックな与信管理を徹底している結果が「審査が厳しい」という評判に直結しています。
【2026年最新比較】りそなグループ内・競合他行との決定的な差
住宅ローン選びで失敗を防ぐためには、同一グループ内の金融機関や競合ネット銀行との横並び比較が欠かせません。以下に、主要スペックの客観比較データを整理しました。
| 項目 | 関西みらい銀行 | りそな銀行(親会社) | 主要ネット銀行 |
|---|---|---|---|
| 変動金利(最優遇) | 年0.6%台前後 | 年0.5%〜0.6%台 | 年0.3%〜0.5%台 |
| 事務手数料・保証料 | 融資手数料型(2.2%)または保証料型を選択可能 | 融資手数料型(2.2%)または保証料型を選択可能 | 融資手数料型(2.2%)が主流(返還なし) |
| 事前審査スピード | 最短即日〜3営業日 | 最短即日〜3営業日 | 即日〜数時間(AI審査) |
| 団体信用生命保険 | 一般団信、3大疾病、団信革命(要上乗せ) | 団信革命、3大疾病保障特約 | がん50%〜100%保障が無料付帯主流 |
| 対面相談拠点 | 関西一円に高密度展開(土日営業窓口あり) | 全国主要都市中心 | 原則オンラインのみ(一部提携相談窓口) |
りそなグループ住宅ローン比較を行うと、商品設計の基本フレームや金利水準は親会社であるりそな銀行と酷似しています。しかし決定的な違いは「地域密着の店舗ネットワークと柔軟な相談体制」です。都市銀行特有のドライな手続きになりがちなりそな銀行に比べ、関西みらい銀行は旧地方銀行の営業基盤を継承しているため、滋賀・大阪・兵庫・京都・奈良などの住宅展示場や地元不動産会社とのパイプが強固です。また、来店不要で手続きを完結させたい層に向けて関西みらい銀行ネット専用住宅ローンも用意されており、対面型と同等以上の好条件をオンラインで享受できる体制が整っています。
【実態検証】利用者の生の声と口コミ評判から見えた真実
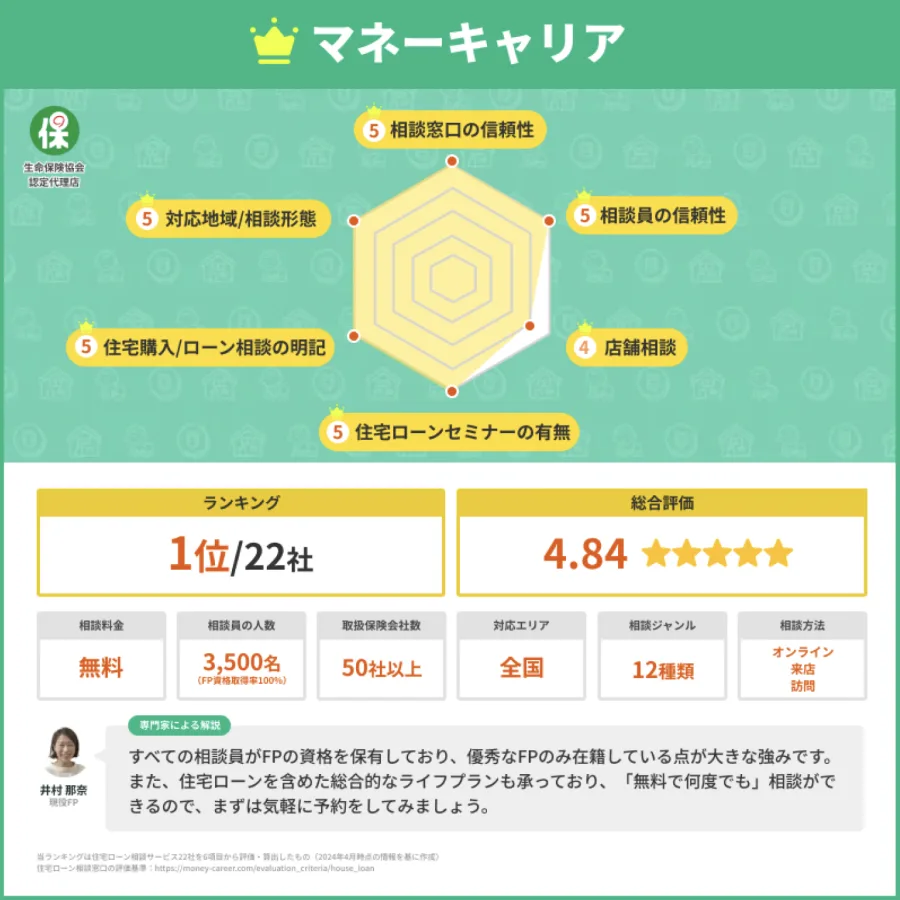
日本最大級の顧客満足度調査である「オリコン顧客満足度ランキング」(住宅ローン部門:調査企業116社・実際の利用者11,629人対象)や、マネーキャリア等の金融相談ポータルに集まる関西みらい銀行住宅ローン口コミと評判を精査すると、利用者の評価は明確な二極化を見せています。
最も高く評価されているのは「対面窓口の親身な対応」です。特に「びわこ・みらいプラザ」をはじめとする土日営業の相談拠点を利用した共働き夫婦からは、次のような実体験の声が多く寄せられています。
「平日休めない中、土曜日に夫婦揃って窓口で資金計画を相談できたのが決め手でした。変動と固定のミックスプランのシミュレーションをその場で複数作ってもらい、ネット銀行のチャット相談では得られなかった安心感がありました」(30代会社員・大阪府在住・借入額4,200万円)
対照的に、不満として目立つのが「手続き完了までのスピード感と事務フローの硬直性」です。
「Web完結を謳っているものの、途中で追加書類の提出を求められ、結果的に店頭窓口へ行かざるを得なくなった。ネット専業銀行のような完全デジタル化を期待しているとストレスを感じるかもしれない」(40代公務員・滋賀県在住・借入額3,500万円)
現場取材から導き出される実態は、同行が「ネット銀行の低金利水準」と「地銀ならではの対面コンサルティング」のハイブリッドを目指す過渡期にあるという点です。フルデジタルの利便性を求める層と、顔の見えるサポートを求める層で満足度が大きく分かれる構造になっています。
一般に知られていない盲点とデメリット|団信と手数料の罠
住宅ローンを比較検討する際、金利の低さだけに目を奪われると、後から想定外の出費や保障の穴に直面します。事前に把握しておくべき関西みらい銀行住宅ローンのデメリットを分析します。
第1の盲点は、関西みらい銀行住宅ローン手数料と保証料の選択体系です。同行では「融資手数料型」と「保証料型」の2種類が用意されています。融資手数料型は借入額の2.2%(税込)を一括前払いすることで金利が低く抑えられますが、繰り上げ返済や将来の借り換えを行っても手数料が一切返還されません。一方、保証料型は繰り上げ返済時に未経過分の保証料が返還されるメリットがあるものの、借入金利に年0.2%上乗せされるか、高額な外枠保証料の一括払いが必要です。「目先の適用金利を下げたいから」と安易に融資手数料型を選び、10年以内に売却や借り換えを行った場合、数十万円単位の損失を被るリスクを孕んでいます。
第2の盲点は、関西みらい銀行住宅ローン団信保障内容のコストパフォーマンスです。ネット銀行では「がん50%〜100%保障」が無償付帯されるケースが主流化していますが、関西みらい銀行で同様の手厚い特約を付加する場合、年0.1%〜0.3%の金利上乗せが必要となります。特に、病気やケガで就労不能になった状態を幅広くカバーする目玉商品「団信革命(特定状態保障特約付団信)」は保障範囲が極めて広い反面、金利が年0.3%上乗せされます。借入額4,000万円・返済期間35年の場合、金利が0.3%上がると総返済額は約240万円増加します。既存の民間生命保険との重複を確認せずに付加すると、過剰な保険料負担を背負い込むことになります。
第3の制約は「融資対象エリア」です。関西みらい銀行の店舗および融資対象は主に関西2府4県(大阪・滋賀・兵庫・京都・奈良・和歌山)と愛知県・東京都などの一部拠点に限定されており、全国どこでも借り入れられるわけではありません。
借り換えで得する人・損する人|金利上昇局面の防衛策
日銀の利上げ局面において、過去に高い固定金利や不利な変動金利で借り入れたユーザーの間で、関西みらい銀行住宅ローン借り換えメリットが改めて注目されています。金融数理の観点から導き出される借り換え成功の判断基準は以下の「3つの条件」です。
- 住宅ローンの残債が1,000万円以上残っていること
- 返済期間が10年以上残っていること
- 現在借入中の金利と借り換え後金利の差が0.3%〜0.5%以上あること
例えば、10年前に地方銀行で年1.3%(全期間固定)で4,000万円を借り入れ、現在の残債が2,900万円・残存期間25年のケースをシミュレーションします。関西みらい銀行の変動金利(年0.65%)へ借り換えた場合、毎月の返済額は約8,500円減額され、諸費用(約70万円)を差し引いても最終的に約180万円以上のコスト削減効果が生まれます。
ただし、変動金利から変動金利への借り換えには注意が必要です。金利上昇局面では、優遇幅(基準金利からの引き下げ幅)の再固定が行われるため、わずか0.1%程度の金利差では諸費用の元を取るまでに10年近くを要し、利上げリスクのみを抱え込む本末転倒な結果になりかねません。
住宅ローン選定の心理学|「金利最安」に飛びつくリスク
行動経済学や金融心理学において、住宅ローンのような超高額・超長期の金融取引では「認知バイアス(利用可能性ヒューリスティック)」が働きやすいとされています。ネット広告の「金利0.3%台!」という極端な最安値情報にアンカリングされた結果、契約に伴う諸費用、契約後のサポート体制、自分自身のライフプランに内在するリスクから無意識に目を逸らしてしまう現象です。
完全オンラインのネット専業銀行は、金利が極限まで削られている反面、審査時の書類不備への個別フォローや複雑な収入合算(ペアローン・連帯債務)へのコンサルティング機能は極めて限定的です。住宅の引き渡し期日が迫る中で書類の再提出を求められ、決済日に融資実行が間に合わないパニックに陥る借り入れ難民は年々増加しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準金融・不動産の取材現場を長年見つめてきた視点から、関西みらい銀行の住宅ローンを選ぶべきユーザー、そして他行を検討すべきユーザーの境界線を明確に定義します。
▼ 関西みらい銀行を強くおすすめできる人:
- 関西圏在住で、対面窓口での手厚いサポートと低金利の「いいとこ取り」をしたい人:土日も開いている店舗で対面相談しながら、ネット銀行水準に近い低金利を確保したいファミリー層に最適です。
- 複雑な資金調達スキームを組みたい人:夫婦でのペアローン、親族との収入合算、自営業・会社経営者など、機械的なスコアリング審査では弾かれやすい属性で、対面での事情聴取がプラスに働くケース。
- 持病や健康不安があり、団信の保障範囲を重視したい人:金利上乗せを受け入れてでも「団信革命」などの包括的な就労不能・3大疾病保障を確保したい人。
▼ 慎重になるべき(他行を検討すべき)人:
- 1円でも安い「絶対的最低金利」のみを追求する人:対面相談が一切不要で、完全Web手続きにより年0.3%〜0.4%台の超低金利を勝ち取れる信用力・ITリテラシーの高い単身者・会社員は、ネット専業銀行を優先すべきです。
- 短期間(5〜10年以内)での住み替え・売却を前提としている人:融資手数料型を選択すると2.2%の手数料が掛け捨てになるため、保証料返戻のある他行プランや保証料無料の金融機関が適しています。
- 融資対象エリア外の地域で物件を購入する人:関西圏以外では支店網のメリットを享受できないため、全国展開するメガバンクが有力候補となります。
【関西みらい銀行 住宅ローン 評判】に関するよくある質問(FAQ)
Q1:関西みらい銀行住宅ローンの事前審査日数はどのくらいかかりますか?
A1:Web経由の事前審査であれば最短即日〜3営業日程度で結果が回答されます。ただし、繁忙期(2月〜3月の引っ越しシーズン)や、自営業・確定申告者、他社借入がある場合は精査が必要となり、1週間前後の日数を要するケースもあります。不動産売買契約の期日に余裕を持って申し込むことが重要です。
Q2:事前審査に通ったのに本審査で落ちる理由はありますか?
A2:事前審査から本審査の間にクレジットカードのキャッシング枠を利用したり、新たなローン(マイカーローンや携帯分割など)を契約したケースが代表的です。また、事前審査時の入力年収と公的証明書(源泉徴収票・課税証明書)の数字に齟齬があった場合や、購入物件の法的要件(建ぺい率・容積率オーバーなど)に問題が見つかった場合も否決の原因となります。
Q3:店頭窓口と「ネット専用住宅ローン」で金利やサービスに違いはありますか?
A3:ネット専用住宅ローンは来店不要で手続きが完結する利便性があり、タイミングによってはWeb申込限定の優遇金利が適用される場合があります。ただし、窓口での対面コンサルティングやオーダーメイドの返済プラン提案は受けられません。自己完結できる方はネット専用、資金計画に不安がある方は店頭相談窓口と、目的に応じた使い分けが推奨されます。
金利ある世界が定着した2026年において、住宅ローン選びの本質は「表面金利の低さ」という単一のモノサシから、「金利・諸費用・団信保障・サポート体制の総合バランス」へと劇的に変化しました。
関西みらい銀行の住宅ローンは、都市銀行並みの商品力とネット銀行に迫る競争力ある金利水準、そして地元密着の地方銀行が持つ手厚い対面相談機能を高次元で融合させた存在です。「審査が厳しい」「金利が高い」といった断片的なネットの風評に惑わされることなく、自身のリスク許容度、返済期間、必要な団信保障を客観的に見極めた上で、最適な資金計画を組み立てることが後悔のない家づくりへの決定打となります。