年末が近づくと、パートやアルバイト、正社員の副業などで複数社から収入を得ているダブルワーカーの現場で必ず混乱が起きるのが「年末調整の書類をどう出すべきか」という問題です。「2社両方から書類を渡されたけれど、両方に提出していいのか」「確定申告は絶対にしなければならないのか」「本業の会社に副業がバレてしまわないか」といった疑問や不安の声は絶えません。
税金のルールは複雑に見えますが、国税庁が定める根本的な原則を整理すれば、自分が取るべきアクションは極めて明快です。知らずに誤った手続きを放置すると、後から税務署から追徴課税を受けたり、本業の勤務先に副業が露呈したり、あるいは本来戻ってくるはずの税金を取りこぼす事態に陥ります。最新の制度を踏まえ、損をせず安全に冬を乗り切るための手順を解説します。
【結論】ダブルワークの年末調整は2社両方に出せる?絶対に破ってはならない税務ルール
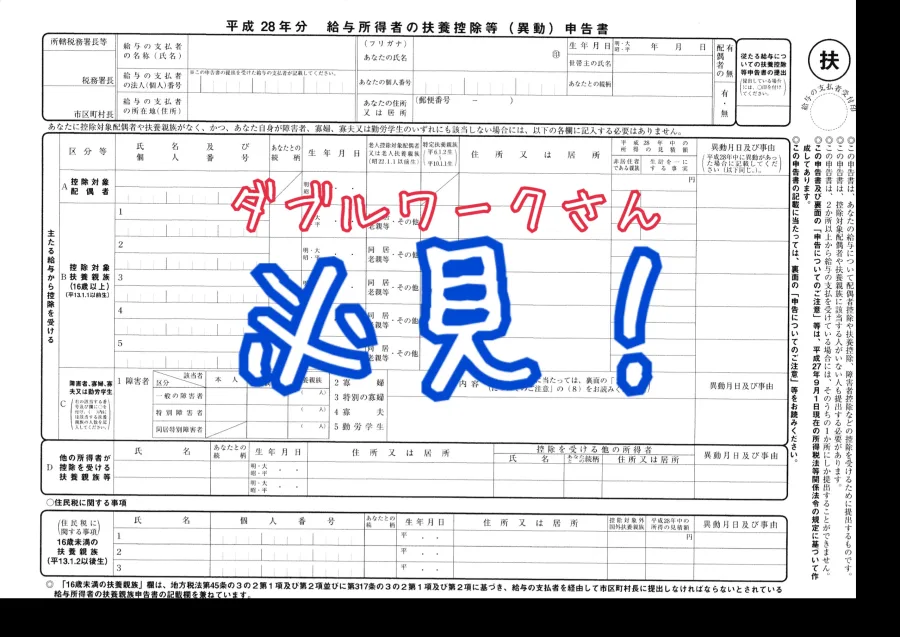
結論から申し上げますと、年末調整を2箇所以上の会社で同時に受けることは法律上できません。年末調整を行う前提となる「給与所得者の扶養控除等(異動)申告書」は、所得税法により「1つの勤務先」にしか提出できないと定められているためです。
もし2社から用紙を渡されたからといって扶養控除等申告書を2枚書いて双方に提出してしまうと、両方の会社で基礎控除などの税額控除が二重に適用されてしまいます。これは税の過少申告に該当し、年明け以降に税務署から会社経由で「控除の重複」を指摘され、修正申告や追徴課税(過少申告加算税や延滞税)を求められるトラブルに直結します。
複数の給与所得がある場合、税法上は「主たる給与」と「従たる給与」に明確に区分されます。この主たる給与と従たる給与の違いを理解することが、ダブルワークの税務手続きにおける第一歩です。
「主たる給与」とは扶養控除等申告書を提出している勤務先から受け取る給与のことで、こちらでのみ年末調整が実施されます。一方、「従たる給与」とはそれ以外の勤務先から受け取る給与を指し、年末調整は行われません。
「どっちで年末調整すべき?」本業と副業の判断基準と書類の正しい書き方
複数ある勤務先のうち、ダブルワークはどっちで年末調整をすべきかという点については、基本的に「最も収入が多く、メインとして働いている会社(本業先)」を選びます。
パートやアルバイトを掛け持ちしているケースでも考え方は同じです。年間の収入見込み額が最も高い勤務先を「主たる給与」、もう一方のサブの勤務先を「従たる給与」として扱います。年間を通じて収入の比率が逆転する見込みがない限り、メインの就業先にのみ申告書を提出するのが鉄則です。
パート掛け持ちにおける年末調整書類の書き方と副業先の対応具体的な手続きの流れは次のようになります。
メインの勤務先(本業)には、通常通り「給与所得者の扶養控除等申告書」や保険料控除申告書を記入して提出します。この際、副業先の収入や勤務実態を本業の申告書に合算して書く必要はありません。本業先はあくまで自社が支払った給与に対してのみ年末調整を行うためです。
一方、サブの勤務先(副業先)から申告書の提出を求められた場合は、「他社に扶養控除等申告書を提出しているため、こちらには提出できません」と伝えて辞退するのが正しい対応です。これにより、副業先は年末調整を行わず、毎月の給与計算において「乙欄(おつらん)」と呼ばれる区分で源泉徴収を行います。
源泉徴収票の「甲欄」と「乙欄」が持つ決定的な意味年末または退職時に交付される源泉徴収票には、「甲欄」または「乙欄」という区分が記載されています。
扶養控除等申告書を提出したメインの会社から発行される源泉徴収票は甲欄となり、標準的な税率で源泉徴収された上で年末調整済みの状態になります。これに対し、申告書を出していない副業先の源泉徴収票は乙欄となり、甲欄に比べてかなり高めの税率(月額給与の約3%〜最高45%超)で源泉徴収されます。
副業先の給料から引かれている税金が妙に高いと感じるのは、この乙欄適用によるものです。この高めに引かれた税金を取り戻すために欠かせないのが、年明けに行う確定申告の手続きです。
【比較データで一目瞭然】給与所得が2か所以上ある人の申告パターンと税負担
給与所得が2か所以上あるダブルワーカーが、どのように年末調整と確定申告を組み合わせるべきか、パターンごとの特徴と税務上の扱いを整理しました。
| 申告パターン | 詳細・手続きの流れ | 一般的な基準・法的位置づけ | 編集部の見解・評価 |
|---|---|---|---|
| 本業:年末調整 副業:確定申告 |
本業で甲欄の年末調整を済ませ、副業先の乙欄源泉徴収票を合算して確定申告する王道ルート。 | 副業の給与収入が年間20万円を超える場合は法的義務。20万円以下でも還付申告可能。 | 最も推奨される適法パターン。税金の過不足が正確に精算され、還付金を受け取れる可能性が極めて高い。 |
| 2社両方に 申告書を提出 |
本業と副業の双方に扶養控除等申告書を提出し、2箇所で年末調整を受けてしまう違反例。 | 所得税法違反。控除の重複適用となり、税務署からの指摘で確実に是正対象となる。 | 絶対に避けるべき危険な選択。会社にダブルワークが発覚する最大の引き金にもなり得る。 |
| 年末調整のみ 確定申告なし |
本業でのみ年末調整を行い、副業(乙欄)の収入を一切確定申告しない放置パターン。 | 副業給与が20万円以下の場合は所得税法上免除されるが、住民税の申告義務は残る。 | リスクと損失が大きい。副業の住民税未申告による脱税リスクに加え、還付されるはずの所得税を捨てている状態。 |
上記の通り、実務において最も安全かつ経済的メリットが大きいのは、本業で年末調整を行い、副業分は確定申告で精算するという組み合わせです。
「副業が20万円以下なら確定申告不要」は本当か?ネットの誤解と住民税の落とし穴
副業に関する情報で最も誤解を生みやすいのが、「副業の収入(所得)が年間20万円以下なら確定申告しなくていい」という、いわゆる20万円ルールです。この言葉を額面通りに受け取って完全放置してしまうと、思わぬトラブルに巻き込まれます。
誤解1:20万円以下でも「住民税の申告」は必須国税庁が定める「副業所得20万円以下は申告不要」というルールは、あくまで「所得税(国の税金)」に限った特例です。地方税である「住民税」にはこの20万円以下の免除規定は存在しません。
給与所得が2か所以上ある場合、たとえ副業先での年収が数万円程度であっても、確定申告をしないのであれば、住んでいる市区町村の役所へ住民税の申告書を提出する義務があります。ダブルワークで確定申告をしないまま住民税の申告も怠ると、地方税法上の申告漏れとなり、延滞金が加算される恐れがあります。
誤解2:給与所得の場合「収入20万円」ではなく「所得20万円」アルバイトやパートとしての副業は、業務委託(事業所得や雑所得)ではなく「給与所得」に分類されます。給与所得の場合、年間収入から最低55万円(給与所得控除)が差し引かれる計算構造を持ちますが、副業先が給与支払報告書を市区町村へ提出しているため、本業と副業の合算給与に対して課税が行われます。
「副業の給料が年間15万円だから何もしなくていい」と思い込んでいると、住民税の課税通知書が本業の会社に届いたタイミングでトラブルに発展するケースが後を絶ちません。
【実態検証】会社に副業がバレる最大の原因「住民税」と普通徴収の現実
副業を会社に知られたくない人が最も恐れるのが「会社バレ」です。ネットの掲示板やSNSでは「手渡しならバレない」「マイナンバーからバレる」といった噂が飛び交っていますが、これらは実態と異なります。
実務上、副業が発覚するルートの9割以上は「住民税の特別徴収税額決定通知書」です。
なぜ住民税から副業が特定されるのか会社員やフルタイムパートの住民税は、毎月の給料から天引きされる「特別徴収」という仕組みになっています。市区町村は、前年の本業と副業のすべての給与支払報告書を合算して住民税額を計算し、その合算税額を「主たる給与を支払っている会社(本業先)」に通知します。
本業の経理担当者が通知書を見た際、「自社で支給している給与額に対して、明らかに住民税の額が高い」「税額通知書の摘要欄に従たる給与の記載がある」という点から、社外での収入がある事実が露呈する構造です。
副業をバレないようにするための「普通徴収」の限界と対策この発覚を防ぐ手法として広く知られているのが、確定申告書の第二表にある「住民税・事業税に関する事項」で、給与・公的年金等以外の所得に係る住民税の徴収方法を「自分で納付(普通徴収)」に丸をつける方法です。
しかし、ここに現場目線の重要な注意点があります。現在、多くの自治体で「給与所得」に対する普通徴収の選択が認められにくくなっています。副業がWebライティングやプログラミング、配達員などの「業務委託(雑所得・事業所得)」であれば普通徴収への切り替えがスムーズに通りますが、パートやバイトといった「給与所得」の副業の場合、自治体の裁量によって本業の給与と強制的に合算され、特別徴収にまとめられてしまうケースが急増しています。
どうしても給与所得のダブルワークを秘密にしたい場合、確定申告書を提出する直前に、管轄の市区町村の住民税課へ直接問い合わせて「副業分の給与所得を普通徴収(自分で納付)に分けることが可能か」を事前確認しておくことが決定的に重要です。
【プロの結論】確定申告をすべき人・しなくていい人の明確な判断基準
以上の制度設計と現場の実態を踏まえ、ダブルワーク実践者が取るべき最終的な行動指針を明確に分類します。
確定申告を「絶対にすべき」人の条件- 副業先から乙欄で源泉徴収されている人:ほぼ確実に所得税を払いすぎているため、確定申告を行うことでダブルワークの所得税が還付され、現金が手元に戻ってきます。
- 副業の年間給与収入が20万円を超える人:法律上の確定申告義務が発生します。放置すると無申告加算税の対象になります。
- 医療費控除やふるさと納税(ワンストップ特例無効化)を適用したい人:もともと確定申告が必要な人は、副業の金額にかかわらずすべての源泉徴収票を合算して申告しなければなりません。
- 副業の年間収入が20万円以下で、源泉徴収税額が0円の人:副業先で所得税が1円も引かれておらず、かつ20万円以下の場合は確定申告による還付メリットも申告義務もありません。ただし、市区町村役場での「住民税の申告」だけは忘れずに行う必要があります。
【ダブルワークの年末調整】に関するよくある質問(FAQ)
Q1:パートを掛け持ちしていますが、副業先からも年末調整の書類を出すように強く言われました。どう断ればいいですか?
A1:「もう1箇所の勤務先に扶養控除等申告書を提出しているため、こちらでは年末調整を受けられません。乙欄での処理をお願いします」と事務担当者に伝えてください。会社側も法律上の規定であることを理解しているため、すんなり受理されます。
Q2:副業先をすでに途中で辞めてしまい、源泉徴収票が手元にありません。どうすれば確定申告できますか?
A2:会社は退職者に対して源泉徴収票を発行する法定義務があります。まずは辞めた副業先の担当部署に連絡して発行を請求してください。万が一、会社が倒産していたり連絡が取れなかったりする場合は、給与明細を保管した上で所轄の税務署に「源泉徴収票不交付の届出手続」を行うことで申告手続きを進められます。
Q3:ダブルワークの確定申告をすると、なぜ所得税が戻ってくる(還付される)ことが多いのですか?
A3:副業先の給与は「乙欄」という高い税率で毎月概算天引きされているためです。年明けの確定申告で本業と副業の年収を正しく合算し、各種所得控除(基礎控除、社会保険料控除、扶養控除など)を適用して本来の年間所得税額を再計算すると、すでに引かれていた税額の合計が多すぎた状態になるため、その差額が指定口座に還付金として振り込まれます。
ダブルワークにおける年末調整の基本は、「メインの1社でのみ年末調整を行い、副業先は乙欄で処理し、年明けに両方の源泉徴収票を揃えて確定申告を行う」というシンプルな流れに集約されます。
2社両方に書類を提出してしまう二重控除のミスを避け、確定申告によって乙欄で引かれすぎた所得税をきっちり取り戻すことが、手取り収入を最大化するための最も賢明なアプローチです。年末年始の書類提出シーズンを迎える前に、各勤務先からの源泉徴収票を確実に保管し、万全の体制で税務手続きを完了させましょう。